
12-11-2026 22:30 - Un manuel national de suivi de la coopération au développement: Application à la coopération française en Mauritanie. Pr ELY Mustapha
Pr ELY Mustapha -- La coopération française occupe une place tangible dans les finances publiques mauritaniennes, principalement à travers les financements de l’Agence française de développement (AFD) et, dans une moindre mesure, du contrat de désendettement et de développement (C2D).
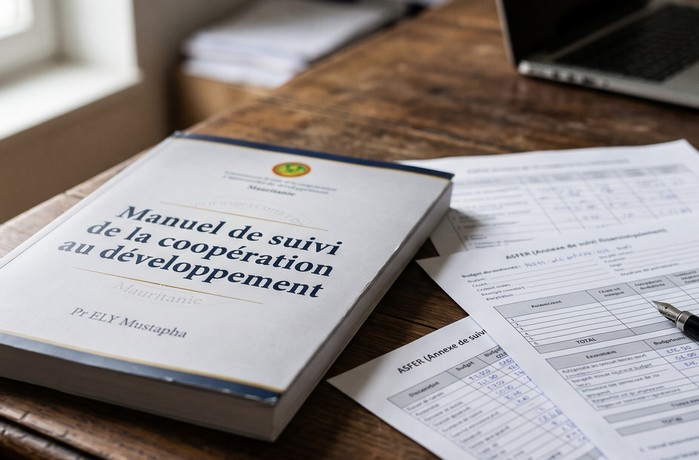
Toutefois, son poids exact dans le budget de l’État, tout comme celui de la coopération au développement en général, reste difficile à mesurer avec précision, car elle est répartie entre plusieurs projets, instruments financiers et circuits d’exécution. C’est pour répondre à cette question que j’ai conçu un Manuel de suivi de la coopération au développement.
Il expose une méthode et la traduit en procédures et en formulaires utilisables. Si mon cas d’illustration est la coopération française en Mauritanie, l’ambition du manuel est cependant plus large : proposer un dispositif national de suivi applicable à l’ensemble des partenaires et des instruments de financement (ce manuel est disponible sur un lien, en annexe, à cet article)
Une présence identifiable dans le Budget consolidé d’investissement
La coopération française n’apparaît pas dans la loi de finances comme une rubrique unique et consolidée. Elle est surtout visible dans le Budget consolidé d’investissement (BCI), où les projets portent les mentions « FRANCE-AFD » ou « France-C2D ».
Ces lignes permettent d’identifier les projets financés, les agences d’exécution, la nature du financement (don, prêt ou contrepartie nationale ) ainsi que les montants programmés pour chaque exercice.
Les principaux secteurs concernés sont la sécurité alimentaire, l’énergie, l’eau, l’environnement, la protection sociale et le développement local.
Des projets concrets dans plusieurs domaines
Plusieurs projets AFD sont clairement identifiables dans les BCI 2024 et 2025. Ils concernent notamment l’appui à la sécurité alimentaire dans les régions du Gorgol et du Guidimakha, la Grande Muraille verte, le renforcement du secteur électrique, l’électrification rurale et la mobilisation de l’eau.
Les projets ASARIGG, Grande Muraille verte, Renforcement du secteur électrique et RIMDIR sont inscrits dans la programmation de l’AFD en Mauritanie, avec des montants prévus en millions de MRU pour 2024 et 2025. Le projet ASARIGG, consacré à la sécurité alimentaire, prévoit 80 millions MRU en 2024 et 60 millions MRU en 2025 ; il vise notamment la relance de l’agriculture irriguée dans les régions du Gorgol et du Guidimakha..
Le projet relatif à la Grande Muraille verte, relevant du domaine environnemental, est programmé à hauteur de 48 millions MRU en 2024, puis de 100 millions MRU en 2025. Il s’inscrit dans les efforts de lutte contre la dégradation des terres et d’adaptation au changement climatique soutenus par l’AFD. Le renforcement du secteur électrique, classé dans le domaine de l’énergie, bénéficie d’une programmation stable de 60 millions MRU pour chacune des deux années.
Enfin, le projet RIMDIR, qui porte à la fois sur l’énergie et le développement rural, constitue la principale enveloppe avec 166 millions MRU en 2024 et 200 millions MRU en 2025, soit une augmentation de 34 millions MRU d’une année à l’autre Ces montants correspondent à des programmations annuelles et non à des décaissements effectivement réalisés.
Le projet ASARIGG, exécuté par la SONADER, dispose d’une enveloppe AFD de 723 millions MRU. Le projet Grande Muraille verte, exécuté par l’ANGMVME, bénéficie d’une enveloppe de 320 millions MRU.
Des financements diversifiés, entre dons et prêts
La coopération française ne se limite pas aux dons. Elle mobilise également des prêts, notamment dans les projets d’infrastructures et de mobilisation des ressources en eau.
Le Projet intégré de mobilisation de l’eau (PIME) en est un exemple. Il comprend une enveloppe AFD de 200 millions MRU en don et de 1 400 millions MRU en prêt, complétées par une contrepartie nationale de 160 millions MRU.
Cette diversité des instruments financiers impose une lecture prudente. Un don et un prêt ne doivent pas être confondus, car ils n’ont pas le même impact sur le budget, la dette et la soutenabilité financière de l’État.
Une coopération qui dépasse le budget de l’État
Une partie des interventions françaises ne transite pas directement par le budget mauritanien. Proparco, filiale du groupe AFD, a par exemple accordé à la Banque pour le commerce et l’industrie de Mauritanie une garantie de 12 millions de dollars destinée à faciliter les opérations de financement du commerce. Cette opération soutient le secteur bancaire et commercial, mais ne constitue pas un don versé au budget de l’État.
De même, certains financements passent par des ONG françaises ou par des fonds multilatéraux. Ils doivent donc être distingués des ressources directement inscrites dans les comptes publics mauritaniens.
Des résultats publiés, mais un suivi à consolider
Le bilan d’activité 2025 de l’AFD, publié en juillet 2026, fait état de 42 projets en exécution à la fin de l’année 2025 et de 428 millions d’euros d’engagements dans le portefeuille. Ces chiffres concernent les financements validés par l’AFD et ne correspondent pas nécessairement aux décaissements de l’année.
Les résultats publiés font état de 1 633 hectares aménagés, restaurés ou mis en exploitation, de trois barrages réalisés, de 419 initiatives de micro-entrepreneuriat soutenues et de 487 projets communaux financés.
Le bilan mentionne également 72 800 agropasteurs bénéficiaires, 2 400 élèves bénéficiaires de collèges de proximité et des interventions couvrant 61 communes du pays.
Ces données témoignent d’une activité réelle sur le terrain, mais elles ne remplacent pas une évaluation indépendante de l’efficacité, de la durabilité et de l’impact des projets.
Une visibilité budgétaire encore fragmentée
La principale limite observée réside dans la difficulté à établir un total annuel fiable de la contribution française au budget mauritanien. Les tableaux agrégés de la loi de finances distinguent les dons-projets, l’aide budgétaire et les financements extérieurs, mais ne ventilent pas ces montants par pays donateur.
Ainsi, un financement français peut être identifiable dans une annexe de projet, tout en restant indifférencié dans les grandes rubriques de recettes et de financement.
Cette fragmentation complique le suivi parlementaire, citoyen et institutionnel. Elle rend également difficile la comparaison entre les années et l’évaluation globale de la coopération française.
Des limites dans le suivi de l’exécution
Les BCI permettent d’identifier les projets et les programmations annuelles. Ils ne présentent pas, dans les tableaux examinés, un rapprochement complet entre les engagements, les décaissements, les paiements, les réalisations physiques et les résultats obtenus.
Cette limite ne signifie pas qu’il existe des irrégularités. Elle traduit surtout une insuffisance de redevabilité documentaire : il est difficile de savoir, à partir des seuls documents budgétaires, si les fonds programmés ont été effectivement décaissés, dépensés et transformés en services publics.
Les variations de programmation entre 2024 et 2025, observées notamment pour ASARIGG, la Grande Muraille verte, le chenal d’Aleg et RIMDIR, ne sont pas suffisamment expliquées dans les tableaux budgétaires.
Des fragilités institutionnelles reconnues
Le Schéma directeur des réformes des finances publiques 2025-2030 reconnaît des capacités techniques limitées dans les ministères sectoriels, une rotation fréquente du personnel et des difficultés de coordination intersectorielle.
Il relève également l’insuffisance d’interopérabilité entre les systèmes RACHAD et EL ISTITHMAR, ce qui affecte le suivi en temps réel des projets.
Ces fragilités concernent l’ensemble des investissements publics et ne doivent pas être attribuées automatiquement aux projets financés par l’AFD. Elles constituent toutefois un environnement de gestion qui mérite attention.
Un contrôle multicouche, mais perfectible
Le contrôle de l’exécution du BCI repose sur plusieurs dispositifs : contrôle budgétaire et comptable, contrôle des marchés, suivi physique des projets, inspections, audits et contrôle externe. Pour les projets AFD, s’ajoutent les avis de non-objection et les audits prévus dans les conventions de financement.
L’évaluation du projet ASARIGG, réalisée en décembre 2021, relève toutefois des retards importants, liés notamment à la pandémie, aux conflits fonciers, aux faiblesses institutionnelles et à la lourdeur des procédures de validation.
Ces constats concernent une période précise et ne permettent pas de généraliser sir les projets AFD en Mauritanie.
Une coopération à mieux rendre visible
La coopération française en Mauritanie dans les finances publiques est réelle, active et diversifiée. Elle finance des projets qui touchent directement la vie des populations : accès à l’eau, sécurité alimentaire, énergie, environnement, protection sociale et développement local.
Son principal défi n’est pas l’absence d’action, mais la meilleure visibilité de cette action. En rendant plus lisible la chaîne qui relie les financements français aux résultats obtenus sur le terrain, la Mauritanie et la France peuvent renforcer la confiance, améliorer l’efficacité des investissements et donner à cette coopération toute la place qu’elle mérite dans le débat public.
La coopération franco-mauritanienne dans les finances publiques représente ainsi un enjeu stratégique : celui de transformer des financements extérieurs en services publics durables, mesurables et réellement utiles aux citoyens.
Plusieurs mesures permettraient de renforcer la lisibilité et l’efficacité de la coopération au développement dans les finances publiques mauritaniennes :
• Publier un état annuel consolidé par projet, reliant financement, décaissement, paiement, avancement physique et résultats.
• Mettre en place un tableau de bord public distinguant les dons, les prêts, les cofinancements et les contreparties nationales.
• Expliquer systématiquement les variations significatives de programmation entre les années.
• Associer chaque projet à des indicateurs vérifiables : bénéficiaires réels, infrastructures fonctionnelles, coût unitaire, qualité du service et durabilité après la clôture.
• Renforcer l’interopérabilité entre les systèmes d’information budgétaires, financiers et de suivi des projets.
C’est pour répondre à cette question que j’ai conçu le Manuel de suivi de la coopération au développement. Il expose une méthode et la traduit en procédures et en formulaires utilisables. Mon cas d’illustration est la coopération française en Mauritanie. L’ambition du manuel est cependant plus large : proposer un dispositif national de suivi applicable à l’ensemble des partenaires et des instruments de financement.
Mon point de départ est simple : la coopération ne peut être appréciée à la seule hauteur des montants annoncés. Il faut pouvoir expliquer ce qui a été programmé, ce qui a été décaissé, ce qui a été payé, ce qui a été réalisé et ce qui fonctionne réellement. Ces étapes sont liées, mais elles ne sont pas interchangeables. C’est précisément leur articulation que ce manuel entend rendre vérifiable.
Ce travail n’évalue pas la coopération française et ne décerne pas de satisfecit aux administrations publiques ou aux partenaires. Ce n’est ni un audit ni un rapport officiel, et il n’engage aucune institution.
Il n’y est point affirmé que les financements sont mal employés ou que leur inscription dans un document budgétaire prouverait leur efficacité. Mon constat est plus précis : dans les documents que j’ai consultés, on retrouve les financements, mais pas l’ensemble de leur utilisation ni de leurs résultats.
Cette limite documentaire doit être mentionnée car il est vrai qu’une information absente n’est pas une preuve d’irrégularité. Mais elle ne saurait davantage tenir lieu de preuve de bonne exécution. L’exigence que je défends est donc celle-ci : ne rien affirmer sans pièces ni rapprochements, et ne pas prendre un montant visible pour un résultat démontré.
Ce que les chiffres disent, et ce qu’ils ne disent pas
Les cas étudiés montrent combien une lecture non assise sur un suivi-évaluation documenté et archivé peut déformer le sens des données. Prenons quelques exemples : Pour ASARIGG, la programmation annuelle AFD passe de 80 à 60 millions MRU entre 2024 et 2025.
Cette baisse de 25 % est documentée. Elle peut venir d’un désengagement, d’un blocage ou simplement du calendrier du projet. Pour trancher, il faut examiner le calendrier d’exécution, les décaissements effectifs et les engagements restants.
Pour RIMDIR, les lignes de programmation rapportées totalisent 838,85 millions MRU en 2025, dont 200 millions pour l’AFD. Attribuer l’ensemble à la coopération française reviendrait à effacer les contributions des autres financeurs et de la Mauritanie.
Le PIME appelle une autre précaution : distinguer les 50 millions MRU de don AFD, les 70 millions de prêt AFD et les 8 millions de contrepartie nationale programmés en 2025. Un don, un prêt et une contribution nationale ne deviennent pas une seule et même « subvention » parce qu’ils financent un même projet.
De ces distinctions dépend la justesse de l’information présentée au décideur, au parlementaire, au contrôleur et au citoyen. C’est pourquoi le manuel sépare systématiquement les sources, les instruments, les périodes et les stades d’exécution.
Passer du constat à un dispositif utilisable
Il ne s’agit pas de s’arrêter à l’identification des limites mais de proposer une méthode pour les traiter.
Le manuel présente ainsi l’ASFER, l’Annexe de suivi des financements extérieurs et des résultats de la coopération au développement. Ce dispositif proposé compléterait le Budget consolidé d’investissement et alimenterait des restitutions trimestrielles, sans créer une comptabilité parallèle.
Son principe consiste à relier, pour chaque projet :
• le financement conventionnel ;
• la programmation annuelle ;
• les décaissements du partenaire ;
• les paiements aux fournisseurs ou aux bénéficiaires ;
• les réalisations physiques ;
• les résultats et les conditions de leur durabilité.
Cette chaîne doit pouvoir être reconstituée. Un transfert entre deux comptes ne doit pas devenir deux contributions. Un paiement direct ne doit pas être comptabilisé une seconde fois comme une entrée bancaire. Une enveloppe pluriannuelle réinscrite dans plusieurs budgets ne doit pas être additionnée comme autant de financements nouveaux.
Le but est simple : que chaque écart entre deux étapes de la chaîne puisse être expliqué.
Sept procédures et des formulaires communs
La partie opérationnelle organise sept procédures, depuis l’ouverture du dossier jusqu’à la clôture financière et au suivi après-projet. Elle précise la collecte des pièces, les rapprochements financiers, la vérification physique, le traitement des variations et la conservation de l’historique des corrections.
Des formulaires accompagnent ces procédures : fiche projet, ligne de financement, exécution trimestrielle, fiche indicateur, suivi des risques et recommandations, durabilité et clôture. Ils donnent aux utilisateurs une base commune de travail.
J’y défends également une règle de responsabilité : un écart non résolu doit rester visible, avec un responsable de traitement et une échéance. Une révision ne doit pas effacer rétrospectivement un retard. Une recommandation ne doit pas être déclarée close sans vérification de l’action engagée. Publier un tableau est utile. Pouvoir en expliquer chaque montant et chaque réserve l’est davantage.
Contrôler le fonctionnement après la réception
J’ai accordé une place particulière à la durabilité. La réception d’un ouvrage, sa mise en service et son fonctionnement effectif sont des étapes distinctes. Le dossier de clôture doit donc identifier le propriétaire, l’exploitant, les moyens humains, le budget d’entretien et les obligations résiduelles. Des contrôles de fonctionnement sont proposés à douze puis vingt-quatre mois, selon la nature de l’opération.
C’est là l’idée centrale du manuel : une coopération ne s’achève pas avec la dépense. Il faut aussi savoir si la réalisation fournit le service attendu et si les conditions de sa continuité sont réunies. De même, une amélioration observée ne peut être attribuée automatiquement à un projet sans méthode permettant d’établir cette relation.
Une même exigence pour tous les partenaires
La coopération française, par son importance, m’a fourni un cas d’application. Elle n’est pas l’objet exclusif du manuel. Les règles proposées ont vocation à s’appliquer à tous les partenaires, en distinguant notamment l’origine des fonds de l’identité de leur gestionnaire, les ressources bilatérales des ressources multilatérales et les interventions publiques des instruments destinés au secteur privé.
Les responsabilités institutionnelles, les seuils d’alerte et les délais que je propose devront être testés puis approuvés. Le manuel propose une méthode et des procédures ; aucun texte réglementaire ne les a encore adoptées. Leur mise en œuvre suppose un cadrage juridique et institutionnel, puis un déploiement progressif.
La question à poser change donc de nature. Combien a été annoncé ? Cela se lit déjà dans les budgets. Ce qu’il faut savoir, c’est ce qui a été payé, et ce qui fonctionne encore vingt-quatre mois après la réception.
Un parlementaire qui pose cette question à l’administration devrait obtenir une réponse projet par projet, pièces à l’appui, avec les écarts non résolus et l’identité de ceux qui doivent les traiter. Le manuel donne les fiches et les procédures pour y parvenir. Tout le reste est une question de volonté nationale et de bonne gouvernance.
ELY Mustapha
Le manuel est libre en téléchargement sur ce lien : https://drive.google.com/file/d/1QGboID2oVmhr0BdeZtojXuP1CXL87eZX/view?usp=sharing